Deuda buena vs. deuda riesgosa: cómo identificarlas y proteger tu futuro financiero
La deuda no es buena ni mala por sí misma.
Puede ayudarte a avanzar o desbalancear tus finanzas, según cómo la utilices.
Aquí encontrarás herramientas para entenderla y usarla de manera responsable para fortalecer tu estabilidad financiera.
En 1 minuto: lo esencial para tu futuro
- No toda deuda es negativa: puede ayudarte a crecer si está bien utilizada.
- La deuda se vuelve riesgosa cuando compromete tu capacidad de pago.
- Gestionar bien las deudas impacta directamente tu retiro.
El problema no es tener deuda, sino no entenderla.
¿Qué es una deuda y cómo funciona?
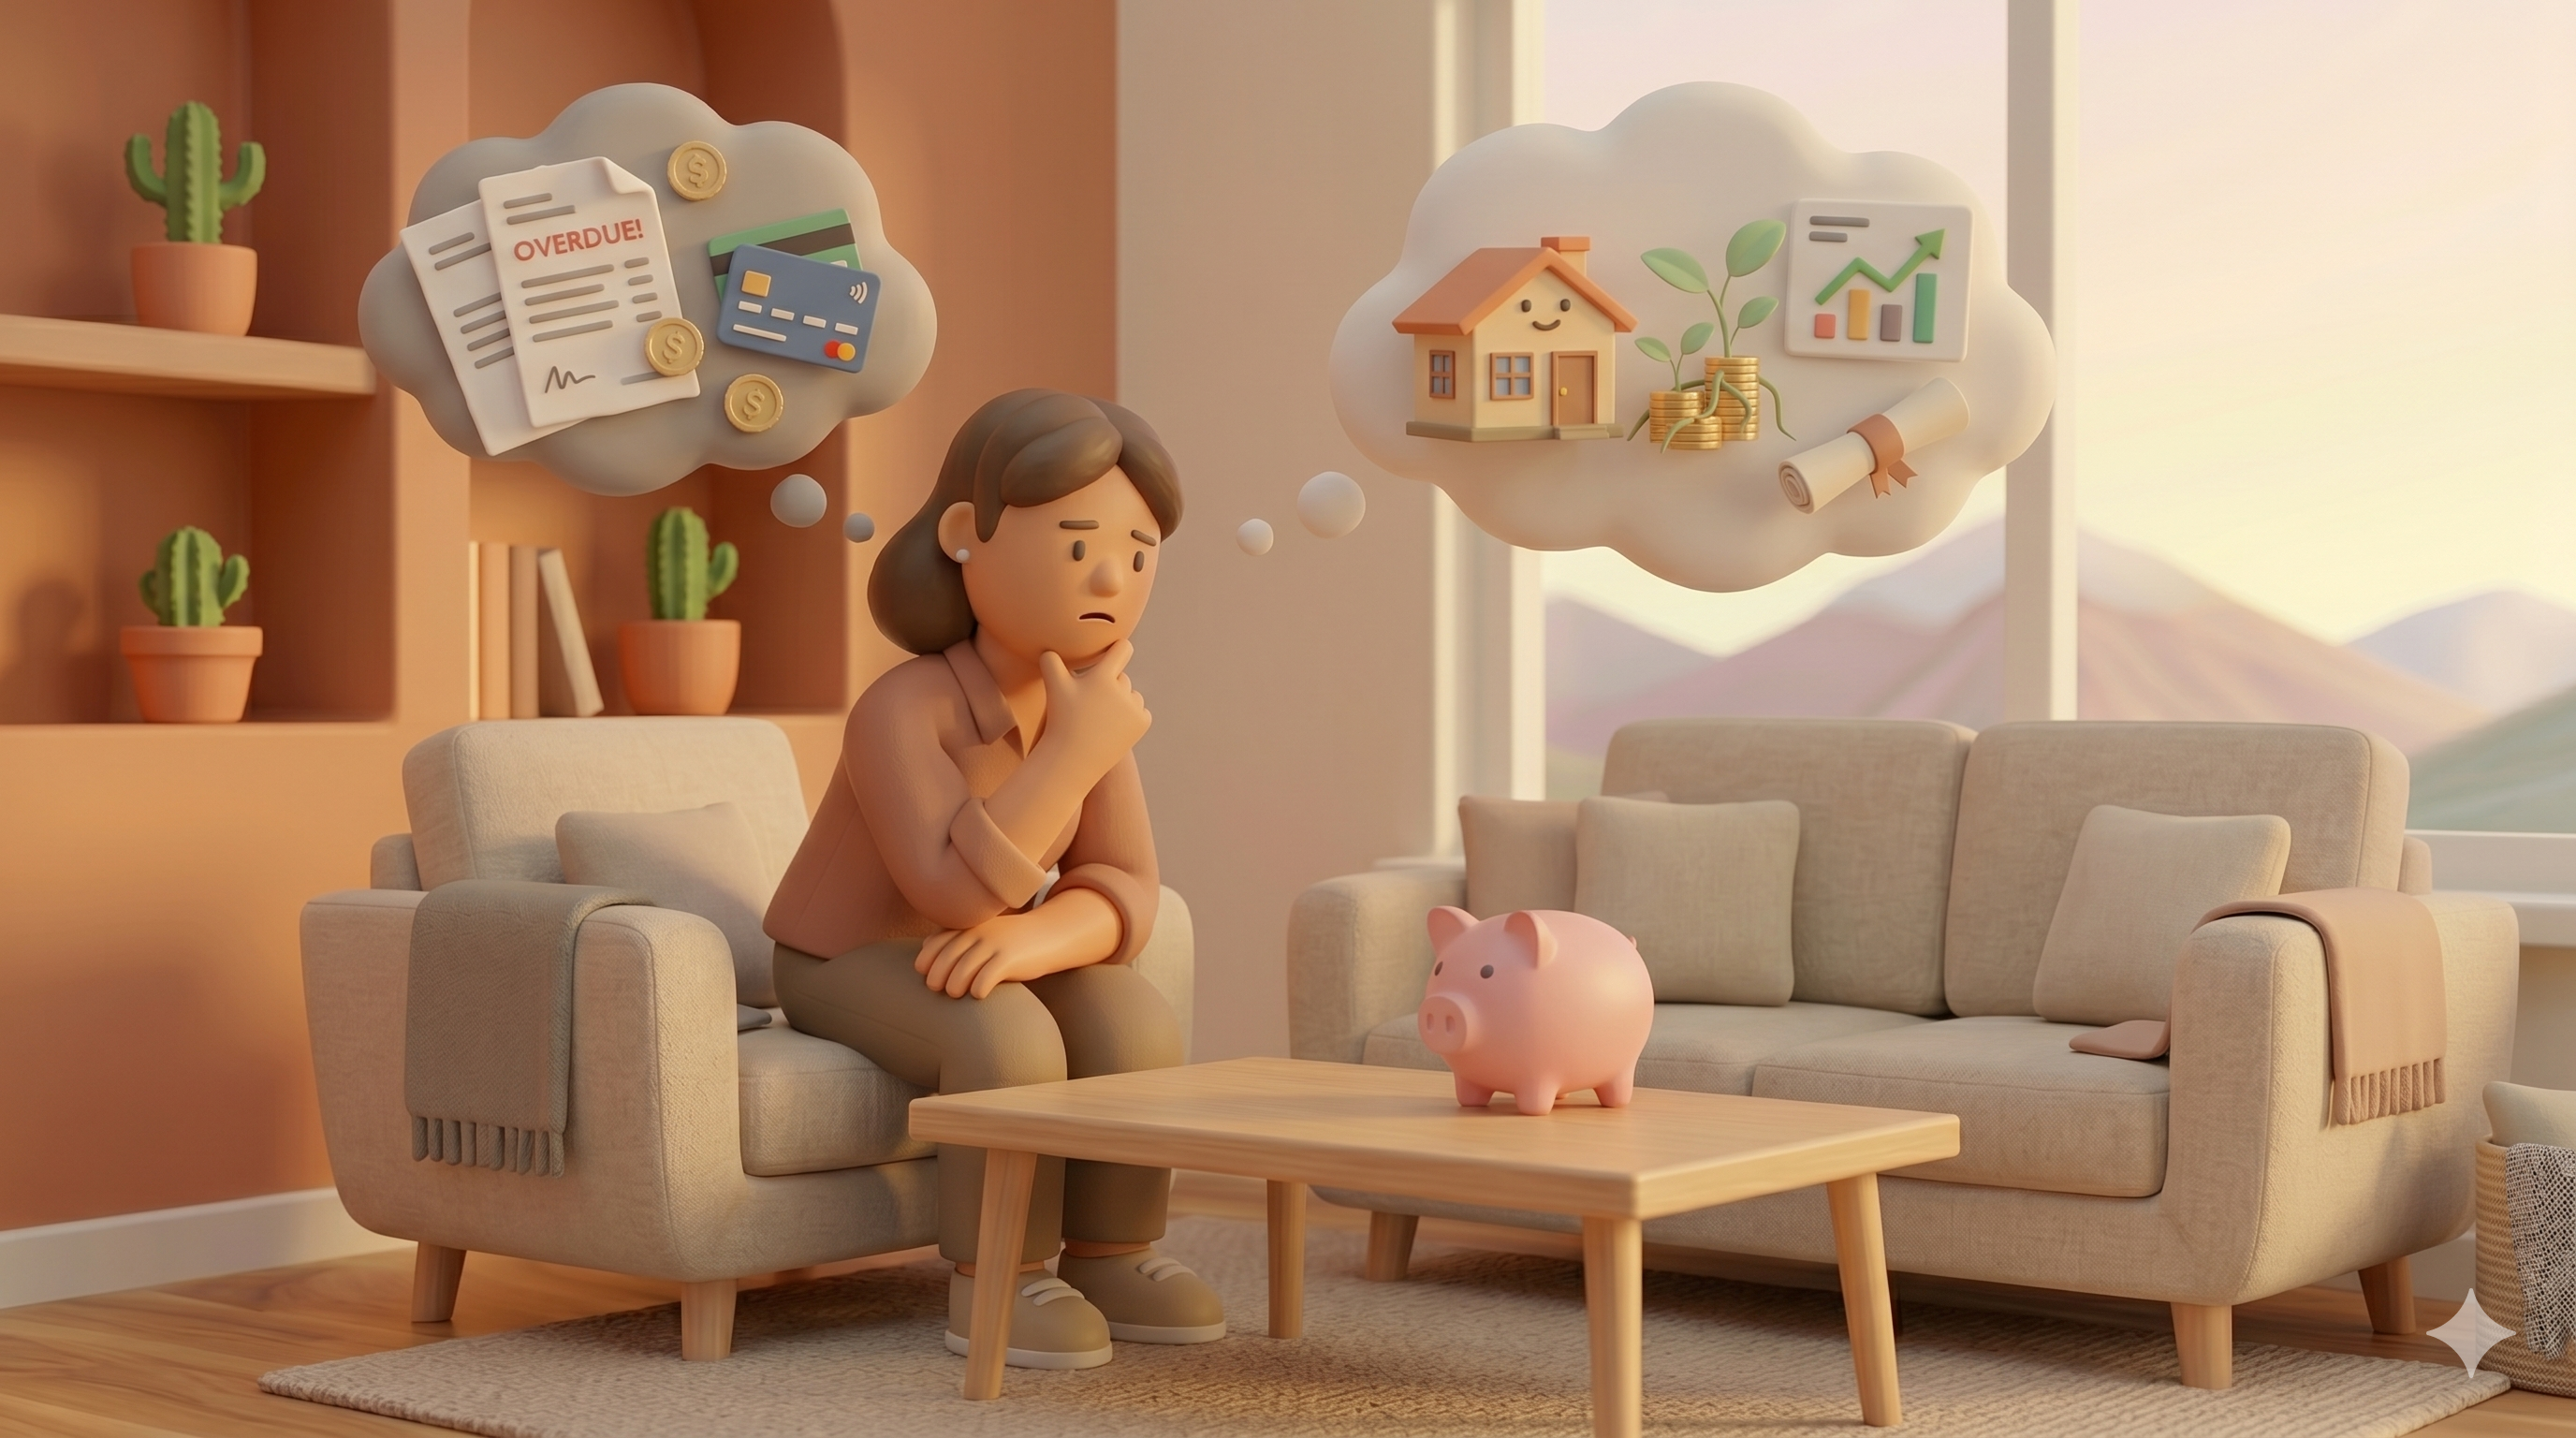
Una deuda surge cuando adquieres la obligación de devolver dinero o cumplir un compromiso de pago en el futuro. Una de las formas más comunes de generar una deuda es mediante un crédito, una herramienta financiera que permite obtener recursos para cubrir necesidades o alcanzar metas hoy, con el compromiso de devolver ese dinero en las condiciones acordadas.
El costo total de un crédito depende de factores como la tasa de interés, las comisiones y el plazo, por lo que el monto final que pagas puede ser mayor al dinero que recibiste inicialmente.
¿Cuándo una deuda puede ser estratégica?
Una deuda se considera estratégica cuando contribuye a mejorar tu situación financiera en el tiempo. No se trata de evitar el crédito, sino de usarlo con un propósito claro y alineado a tus objetivos.
En general, puede ser útil cuando te permite generar valor, como invertir en educación, adquirir un patrimonio o resolver una necesidad sin comprometer tu estabilidad económica. La clave está en evaluar si esa deuda aporta beneficios a futuro y si puedes mantenerla dentro de tu capacidad de pago.
Ejemplos donde la deuda puede aportar valor
Existen casos donde el crédito puede ser una herramienta útil:
Educación que puede aumentar tus ingresos futuros.
Vivienda que te permite construir patrimonio.
Créditos con tasas controladas y condiciones claras.
La CONDUSEF señala que el crédito, bien utilizado, puede ayudar a alcanzar metas financieras, siempre que se mantenga dentro de la capacidad de pago.
¿Cuándo una deuda se vuelve riesgosa?
Una deuda deja de ser útil cuando empieza a limitar tu estabilidad financiera o tu capacidad de tomar decisiones.
No siempre es evidente al inicio, pero hay señales claras que pueden ayudarte a detectarlo.
Señales de alerta que no debes ignorar:
Destinas una parte importante de tus ingresos a pagar deudas.
Pagas solo el mínimo en tarjetas de forma constante.
Los intereses crecen, pero el saldo no baja.
Usas una deuda para cubrir otra.
Cómo clasificar tus deudas
Para entender mejor tu situación, puedes agrupar las deudas en tres tipos:
Deuda productiva: relacionada con generar ingresos o patrimonio (educación, vivienda).
Deuda de consumo controlado: usada para bienes o servicios dentro de tu capacidad de pago.
Deuda riesgosa o de alto costo: con tasas elevadas o sin una estrategia clara de pago.
1/
¿Cómo priorizar el pago de deudas sin desbalancearte?
No todas las deudas deben tratarse igual. El orden en que las pagas puede hacer una diferencia importante en el costo total.
En qué enfocarte primero
Te presentamos una alternativa práctica basada en cuatro momentos:
Identificar las deudas con mayor tasa de interés.
Detectar cuáles generan mayor presión mensual.
Cumplir con los pagos mínimos para evitar recargos.
Destinar recursos adicionales a la deuda más costosa.
Esta estrategia permite reducir el impacto financiero sin descuidar otras obligaciones.
¿Cómo impacta la deuda en tu futuro?
El manejo de la deuda no solo afecta tu presente; también influye en las oportunidades que podrás aprovechar más adelante. Cuando una parte importante de tus ingresos se destina al pago de créditos, puede ser más difícil ahorrar, invertir o enfrentar imprevistos con tranquilidad.
Mantener un nivel de deuda acorde con tu capacidad de pago te brinda mayor flexibilidad para alcanzar tus metas financieras y conservar una economía más estable a lo largo del tiempo.
¿Qué puedes hacer hoy para mejorar el manejo de tu deuda?
Para tomar el control sobre tu deuda presta atención a estos pasos:
-
Haz una lista de todas tus deudas (monto, tasa, pago mensual).
-
Identifica cuáles son más costosas.
-
Define un orden de prioridad.
-
Evita adquirir nuevas deudas sin un propósito claro.
Tener claridad hoy te permite tomar mejores decisiones para tu presente y construir un futuro financiero más sólido.